来源:南方能源观察
2026年以来,广东新型储能"出海"势头强劲。一季度深圳锂电池出口超250亿元,同比增长近六成。订单端的爆发更为直观——据不完全统计,仅2026年7月,国内储能市场公布了16个订单、规模合计6971.5万千瓦时,出海订单成为绝对主力。其中,广东比亚迪与阿联酋能源巨头Masdar签署1127.5万千瓦时储能系统供货协议。
作为国内新型储能产业的核心集聚区域,广东已搭建起完备的产业链体系,产业体量、技术实力与龙头集聚优势均处于国内领先水平。但在产业快速壮大的背后,粗放式发展的隐患逐步显现,供需两端结构性问题逐渐突出。本文旨在梳理广东新型储能产业发展现状,聚焦供需结构性痛点,从战略跃升、动力转换、格局重塑三个维度,探析产业转型突破路径,为广东新型储能产业高质量发展、夯实行业领先地位提供思路。
01
广东新型储能产业发展概况
2025年,广东新型储能产业交出了一份亮眼的成绩单:全省新型储能产业营业收入约4000亿元,装机容量超600万千瓦、超额完成“十四五”既定目标。亿纬锂能、比亚迪、鹏辉能源等龙头企业电芯出货量稳居全球前列,华为数字能源、汇川技术等在系统集成与变流器领域持续领跑,电化学储能电站累计装机规模位列全国前十,基本形成了从上游材料、中游制造到下游应用的完整闭环,产业规模与技术实力稳居全国第一梯队。
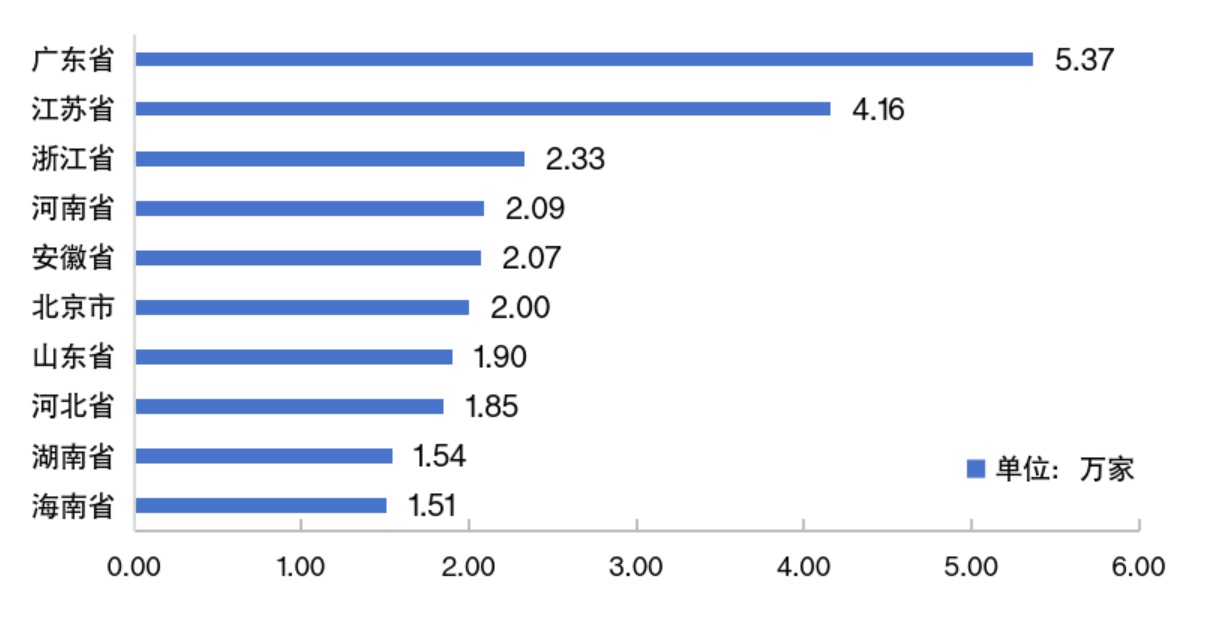
图1:截至2025年底储能企业分布情况(单位:万家)
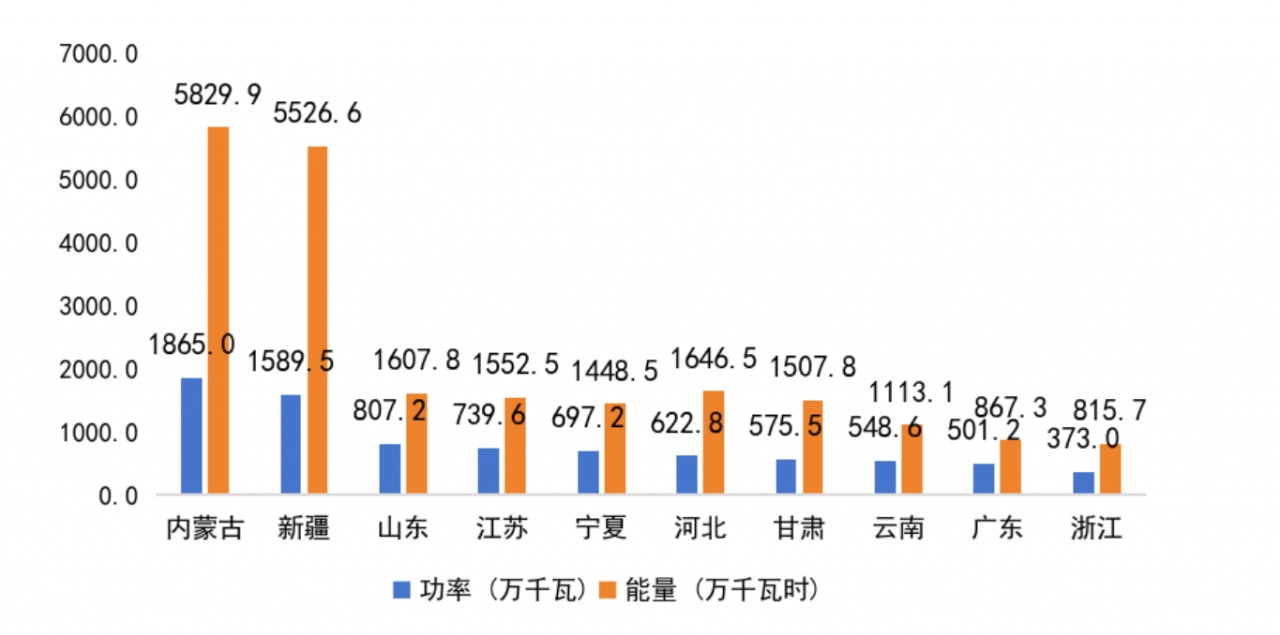
图2:截至2025年底电化学储能电站累计装机规模(全国前10位)
得益于完整且具有全球竞争力的制造业体系,广东实现了新型储能全链条的深度布局。在上游,深圳贝特瑞负极材料的产销规模连续多年全球领先,广州天赐材料和深圳新宙邦的电解液、深圳德方纳米的磷酸铁锂正极材料市场供给体量均稳居国内前列。在中游,亿纬锂能、比亚迪、鹏辉能源的储能电芯出货量分别位列全球前列。此外,在系统集成、储能变流器等领域,也汇聚了如华为数字能源、汇川技术等一批具有全球竞争力的企业。全国唯一的国家新型储能创新中心于2024年落户广东,有望进一步促进科技创新与产业发展深度融合。从锂离子电池储能龙头企业分布情况看,广东储能产业总体处于第一梯队。
02
供给侧:产能饱和,结构性短板显现
依托良好的产业集聚优势,广东新型储能产业规模持续扩容、体量稳步攀升,发展基础不断夯实。但伴随供给侧的快速扩张,整体产能趋于饱和,结构性短板逐步显现,影响产业进一步提质升级。
1.产能低价扩张,行业同质化内卷加剧
近年来,全国新型储能行业同质化产能快速扩张,价格持续走低,企业普遍陷入“产能扩张—价格走低—利润压缩”的循环。以2小时大容量独立储能工程总承包(EPC)为例,中标均价从2022年的约2.1元/瓦时,下降到2026年的约0.9元/瓦时,累计降幅达57%。2025年部分集采项目的中标价格甚至低于0.4元/瓦时,偏离合理成本。分环节看,仅电池、结构件龙头企业盈利尚可,二线厂商微利,铁锂正极、电解液、六氟、隔膜、铜箔、铝箔等其余环节龙头企业收益偏低,国内二线厂商普遍亏损,广东亦不例外。
2.产业结构有待优化,企业竞争力仍有提升空间
一是高端零部件研发及制造能力有待提升,以绝缘栅双极型晶体管为代表的储能变流器核心功率器件,仍大量依赖进口。二是创新链与产业链协同衔接不够充分,创新平台建设有待进一步加强,技术研发优势未能完全转化为制造应用效能。广东新型储能技术专利申请量占全国18%,创新储备充足,但技术产业化转化整体效率不高。三是电芯、储能变流器、储能系统集成等环节的广东代表性企业竞争力对比行业龙头标杆仍有差距。
03
需求侧:机制适配性仍需提升,内外市场双重承压
广东新型储能应用场景丰富、市场需求持续释放,产业发展潜力充沛。但当前需求侧配套机制与市场体系仍在持续建设中,内生增长动能尚未完全激发,叠加外部贸易竞争加剧,市场承压态势渐显。
1.收益机制有待健全,规模化需求释放受限
新能源入市政策叫停各地强制配储后,新型储能急需由“政策驱动”向“市场价值驱动”转型。由于相应市场机制仍在建设中,使得储能项目的容量收益、价差收益、调节收益等存在不确定性,即使考虑容量电价补偿,独立储能的商业模式短期内仍难有效运转。数据显示,2025年,广东独立储能及抽水蓄能电站参与现货日前市场充放电平均价差仅为0.152元/千瓦时,远低于储能度电成本(0.4—0.7元/千瓦时),影响项目投资积极性。广东电化学储能电站年均等效利用小时数近两年也有所下降。

图3:新型储能应用场景及商业模式
2.市场竞争持续升级,内外部市场双重承压
一是省内供需格局不平衡,区域资源与市场空间存在部分错配。珠三角用电负荷集中、市场基础成熟,但土地、并网资源受限,集中式储能落地空间有限;粤东西北资源宽裕,但市场化需求不足,收益预期不高,项目规划落地难。二是省间政策竞争激烈,地方激励效能存在差距。多地密集出台以财税补贴为主的招商引资政策,形成政策比拼态势。广东政策多以方向性规划引导为主,对储能企业与储能项目的成本补偿相对偏弱。三是出海贸易壁垒攀升,传统规模优势弱化。2025年广东锂电池出口额198.64亿美元,居全国首位,占比超20%,对德、美出口合计占国内锂电出口总量高达32.92%。随着美欧加征关税、电池准入新规、转口贸易管控等政策落地,直接推高储能产品出口成本,广东企业海外竞争力有可能被削弱,单一依靠成本优势与规模扩张的发展模式或遭遇挑战。
04
相关建议
广东新型储能产业正处在从规模领先向高端转型的关键路口,亟需在巩固并强化领跑地位的同时,推动产业快步提质增效。
一是加强从“单点领先”到”生态引领”的战略跃迁。优化“产业集聚、优化布局”思路,统筹省内区域资源禀赋,推动新型储能材料生产、电池生产、储能系统及装备生产、电池综合利用四大产业集群融合发展,推动集中共享、就近协同。优化新型储能发展相关规划,引导供需两侧有序适配,管控低效低端产能扩张,推动闲置产能出清,加强对高端产能建设、技术创新、场景应用等精准扶持激励。加强链主、专精特新、研究院所等各类型企业机构的协同联动发展,加大产业链技术、市场、应用场景等合作赋能,协力攻坚关键技术瓶颈,将散点技术优势提升为产业链竞争力,助力企业提升抗风险能力。
二是加快从“政策驱动”到“市场价值驱动”的动力转化。健全储能成本疏导与价格形成机制,降低新型储能参与电力批发市场的准入门槛,推动独立储能容量电价机制落地实施。拓展新型储能多元化应用场景,丰富新型储能在电网稳定支撑、智能微电网、低碳园区等场景规模化应用,破解“建而无用”困境。聚焦工业园区、数据中心、5G基站、商业楼宇、交通枢纽、海上风电基地等高密度负荷区域,积极推进“储能+”商业应用,激发工商业储能活力。
三是加紧从“产品输出者”到“全球价值网络构建者”的定位转变。充分发挥国家创新中心平台作用,加快推动科技成果规模化应用与产业生态构建。加快推动省内企业绿色化、低碳化改造,以技术与品质突破海外准入门槛。稳步优化全球市场布局,深耕“全球南方”等新兴市场,引导企业在海外布局产能、合资合作和合规经营。借助广交会等经贸平台拓展外销渠道,健全出海配套服务,持续增强供应链韧性,提高本土企业的全球影响力和竞争力。
特别声明:本网站转载的所有内容,均已署名来源与作者,版权归原作者所有,若有侵权,请联系我们删除。凡来源注明低碳网的内容为低碳网原创,转载需注明来源。