来源:环球零碳
2026年以来,在需求爆发的驱动下,储能行业景气度持续攀高,并迎来新一轮声势浩大的集中扩产浪潮。但在伴随着扩产潮而来的新一轮行业洗牌里,破产、欠薪也层出不穷。
在供给端,储能电池产能扩张迅猛。安泰科数据显示,截至2026年8月,储能电芯年底建成产能预计达到1.2至1.5TWh,全行业规划总产能突破2TWh,而2026年上半年中国企业电力储能锂电芯全球市场出货量为380GWh,全年预计达到850GWh。
但与此同时,一二线与三四线分化明显,系统集成企业鱼龙混杂。在头部电芯企业订单仍较充足、部分产线高负荷运行的同时,中小及低端产能利用率不足50%,全行业加权产能利用率仅约65%。
在应用端,国内独立储能持续火爆,800MWh+项目频现,路条漫天飞,但备案到并网的落地率不足10%,并网项目表现参差不齐。系统集成企业鱼龙混杂,纷纷涉足项目开发,以开发促销售,各显神通。
供给投放迅猛,需求增速放缓,无论是储能电池企业,还是系统集成企业,势必迎来新一轮洗牌,目前已经有一批储能企业撑不下去了。
就连30年历史的储能老牌企业南都电源也未能幸免。7月,债权人以不能清偿到期债务为由,申请对ST南都进行预重整及重整。ST南都7月6日公告显示,公司及各子公司账户合计被冻结163个,被申请冻结金额合计约30.67亿元。再往前,北京国能电池也已经进入破产清算程序。
今年8月,老牌锂电池公司桑顿新能源科技有限公司破产重整案也刷新进展。8月14日,湘潭市中级人民法院裁定终止桑顿新能源重整程序,宣告破产。至此,桑顿新能源历时两年零两个月的重整宣告失败。
知名企业倒下的同时,一轮轮的欠薪风波也在侵袭着储能行业,其中最具代表性的便是曾被视为储能“独角兽”的纬景储能。
“200名左右员工实名举报,欠薪长达6个月,每个月的生活开支没有着落,只求拿回自己的工资。”——这是近期流传的一段储能企业员工讨薪内容,点名的正是这家储能独角兽。
而相关帖子的评论区,很快炸出了一群“同病相怜”的储能打工人。不少同行员工纷纷现身说法:“我们也三个月没发工资了。”“我们公司工资还按时发,但是报销已经一年一付了。”
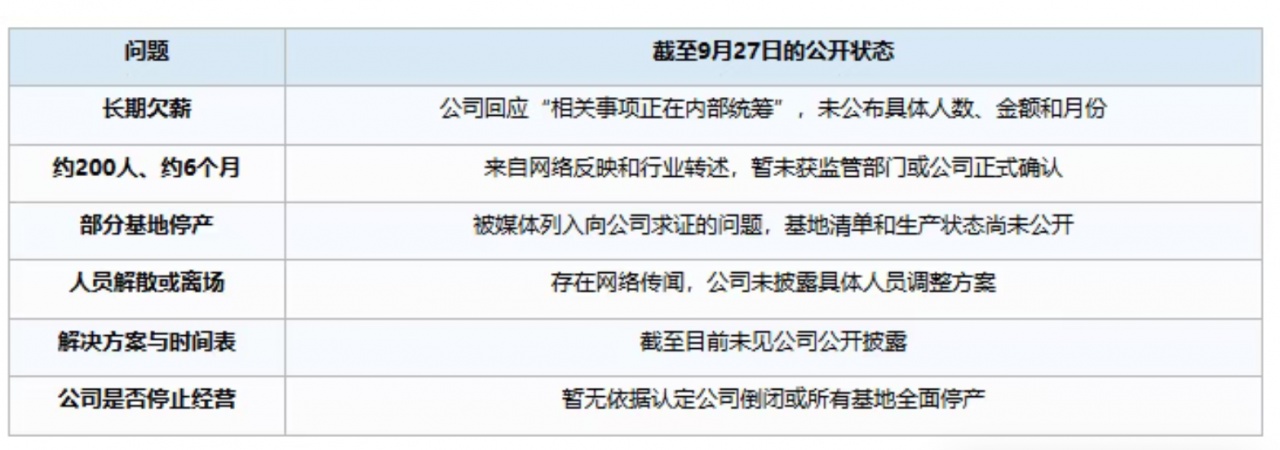
9月17日,界面新闻就“长期拖欠员工薪酬、部分生产基地停产及人员解散”等市场传闻向纬景储能求证,公司回应称:“相关事项公司正在内部统筹处理,现阶段暂无可以对外披露的信息。”
这不是对传闻的逐项否认,也没有给出欠薪人数、涉及金额或解决时间表。截至9月27日,公开信息能够确认的是公司已经回应相关事项,但“约200人实名举报”“欠薪长达6个月”等具体数字仍缺少监管部门、仲裁机构或公司正式文件的独立确认。
纬景储能的回应确认了媒体正在求证的事项范围,却没有公开逐项事实核对。它既没有说传闻全部不属实,也没有承认“200人”和“6个月”这两个具体数字。
纬景储能成立于2018年,总部位于上海,专注于锌铁液流电池技术的研发与制造,是国家级专精特新重点“小巨人”企业。公司董事长葛群拥有近30年芯片行业经验,曾主导将芯片领域的数字化建模技术引入储能行业。
2022年至2023年,纬景储能连续完成多轮融资,总募资额超过10亿元,投资方包括高榕资本、松禾资本、大横琴集团、国合新力等。所募资金大量投入广东珠海、山东临沂、湖北宜昌等多个吉瓦级“超G工厂”的建设。其中珠海工厂已于2023年8月投产,号称全球首个吉瓦级液流电池工厂。
然而,工厂建起来了,产能却远远没有跟上。2025年,葛群曾公开透露,投产一年多的珠海工厂,产能只达到设计产能约三分之一,临沂、宜昌工厂也仍在爬坡阶段。问题在于:工厂按照吉瓦级规模建好了,真正形成收入的产量和订单却需要时间慢慢释放。
厂房、设备、人员均为刚性支出,而产量与订单未能同步跟上,资金缺口由此逐步累积。这几乎是储能行业的一种通病:先把规模做起来,盈利和造血能力却没有同步跟上。
储能是回款周期长、需大量垫资的生意,行业称“收慢付快”:客户回款要6至18个月,向供应商采购2至5个月就要结算,订单越大垫资越多;为了抢单、消化新产能又不断压价,利润越做越薄。回款慢了、利润薄了,任何一环卡住,最先承受压力的往往就是员工的工资。
从数据来看,储能然是一个高速增长的行业:招标规模在增长,海外订单在增长,大型储能项目也越来越多。但另一面,过去几年快速扩产留下的资金压力、越来越长的回款周期,以及订单向头部集中的趋势,也正在同时显现。
扩产、订单增长与破产、欠薪同时出现并不矛盾。它们其实是同一场行业洗牌的两面,储能行业的这轮洗牌,或许才刚刚开始。
特别声明:本网站转载的所有内容,均已署名来源与作者,版权归原作者所有,若有侵权,请联系我们删除。凡来源注明低碳网的内容为低碳网原创,转载需注明来源。